Interview: ETFs, Aktien und Co.: Was passt zu wem?

Dominik Rakoczy, Bereichsleiter des KompetenzCenters Privatkunden Ost der Kreissparkasse Freudenstadt.
Kreissparkasse FreudenstadtDominik Rakoczy, Bereichsleiter des KompetenzCenters Privatkunden Ost der Kreissparkasse Freudenstadt, erklärt, worauf Anleger bei der Auswahl achten sollten.
Herr Rakoczy, Fonds, Einzelaktien, ETFs oder Kryptowährungen: Worauf kommt es bei der Auswahl wirklich an?
Wichtig ist, sich nicht auf eine einzelne Anlagemöglichkeit zu fokussieren, sondern das Vermögen breit aufzustellen. Eine gute Diversifikation hilft dabei, Chancen verschiedener Anlageklassen zu nutzen und gleichzeitig Risiken zu reduzieren.
ETFs sind in den vergangenen Jahren immer populärer geworden. Was macht sie für Anleger so interessant?
ETFs sind börsengehandelte Indexfonds, die in der Regel einen bestimmten Index nachbilden. Anleger investieren damit, je nach ETF, gleichzeitig in viele verschiedene Unternehmen.
Hinzu kommen vergleichsweise niedrige Kosten, da kein Fondsmanagement aktiv einzelne Wertpapiere auswählt. Gerade für den langfristigen Vermögensaufbau, etwa über einen Sparplan, können ETFs interessant sein.
Wenn ETFs so einfach und kostengünstig sind: Wozu braucht es dann noch aktiv gemanagte Fonds?
Beide Anlageformen haben ihre Berechtigung. Ein ETF folgt seinem zugrunde liegenden Index. Bei einem aktiv gemangten Fonds trifft dagegen ein Fondsmanagement konkrete Anlageentscheidungen und kann auf Marktentwicklungen reagieren.
Welche Variante besser passt, hängt von der Anlagestrategie ab. Auch eine Kombination kann sinnvoll sein.
Viele Anleger interessieren sich besonders für Einzelaktien. Für wen sind sie geeignet?
Einzelaktien setzen eine intensivere Beschäftigung mit Unternehmen und Kapitalmärkten voraus. Wer nur in wenige Unternehmen investiert, ist zudem stärker von deren Entwicklung abhängig.
Für Selbstentscheider, die sich regelmäßig mit den Märkten beschäftigen, können Einzelaktien dennoch ein Bestandteil des Depots sein.
Was würden Sie einem Einsteiger empfehlen, der bisher kaum Erfahrung mit Wertpapieren hat?
Breit gestreute Fonds oder ETFs sind häufig ein guter Ausgangspunkt. Ein Sparplan kann den Einstieg erleichtern. Statt den vermeintlich perfekten Zeitpunkt abzuwarten, investiert man kontinuierlich über einen längeren Zeitraum.
Bei größeren Einmalbeträgen kann es sinnvoll sein, das Geld schrittweise zu investieren. Wichtig ist, nur in Anlagen zu investieren, deren Funktionsweise und mögliche Schwankungen man versteht.
Und dann gibt es noch Kryptowährungen. Gehören diese heute in ein ausgewogenes Depot?
Kryptowährungen unterliegen sehr hohen Kursschwankungen. Sie eignen sich daher vor allem für Selbstentscheider, die sich intensiv mit dem Markt beschäftigen und die Risiken bewusst eingehen möchten.
In unserer Anlageberatung spielen Kryptowährungen derzeit keine Rolle. Für Kundinnen und Kunden der Sparkassen-Finanzgruppe soll der Erwerb und die Verwahrung künftig zwar möglich sein, allerdings beratungsfrei.
Früher galt häufig die Faustregel: Je älter ein Anleger ist, desto geringer sollte sein Aktienanteil sein. Ist das heute noch zeitgemäß?
Das Alter allein ist nicht entscheidend. Viel wichtiger ist, wann das Geld wieder benötigt wird. Aktien können kurzfristig deutlich schwanken. Wer sein Geld in wenigen Jahren benötigt, sollte deshalb anders investieren als jemand mit 15 oder 20 Jahren Anlagehorizont.
Auch ältere Anleger können langfristig investieren, etwa wenn Teile des Vermögens erst später benötigt oder an die nächste Generation weitergegeben werden. Deshalb kann auch im höheren Alter ein angemessener Aktienanteil sinnvoll sein.
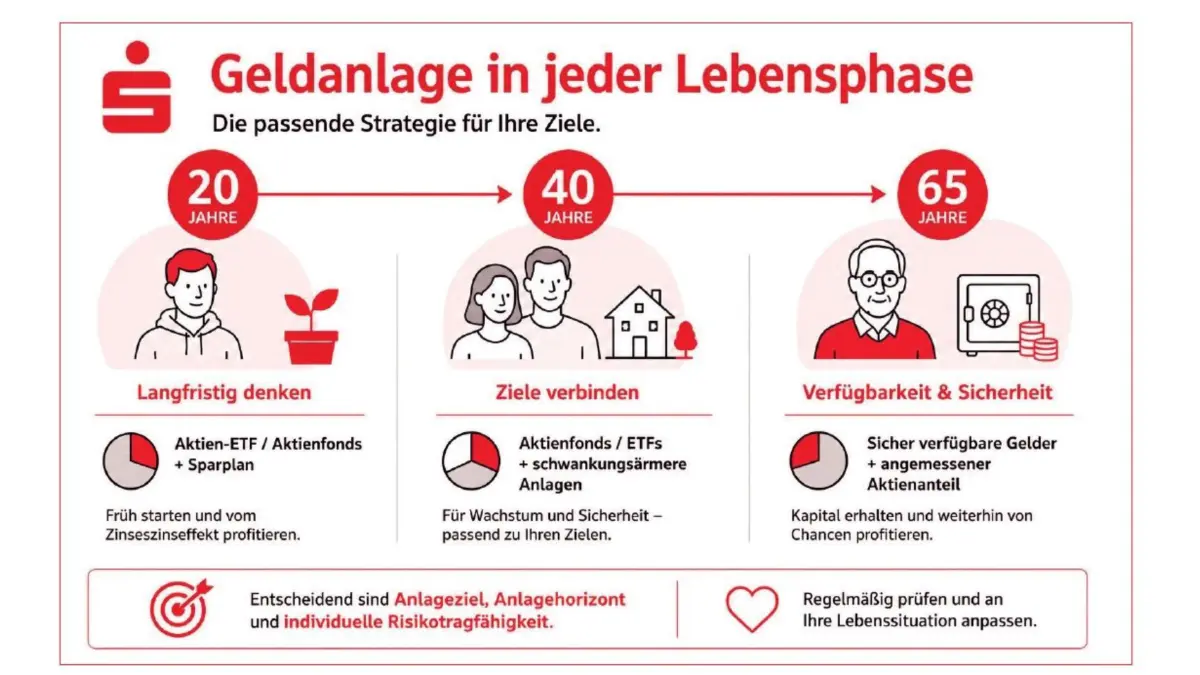
Was würden Sie einem 20-Jährigen, einem 40-Jährigen und einem 65-Jährigen mit auf den Weg geben?
Eine pauschale Antwort gibt es nicht. Entscheidend sind der Anlagehorizont und die individuelle Risikotragfähigkeit.
Mit 20 Jahren steht meist der langfristige Vermögensaufbau im Vordergrund. Breit gestreute Aktien-ETFs oder Aktienfonds über einen Sparplan können eine gute Basis bilden. Der lange Anlagehorizont bietet mehr Zeit, zwischenzeitliche Kursschwankungen auszugleichen.
Mit 40 Jahren stehen häufig mehrere finanzielle Ziele wie Altersvorsorge, Immobilienfinanzierung oder Familie gleichzeitig im Raum. Eine Kombination aus Aktienfonds oder ETFs für langfristige Ziele und schwankungsärmeren Anlagen für früher benötigte Gelder kann sinnvoll sein.
Mit 65 Jahren rückt häufig der Kapitalerhalt stärker in den Fokus. Zeitnah benötigte Gelder sollten sicher und verfügbar angelegt sein, während ein Teil weiterhin langfristig investiert werden kann.
Unabhängig vom Alter empfehlen wir einen ausreichend hohen Notgroschen und eine regelmäßige Anpassung der Anlagestrategie an die persönliche Lebenssituation.
KI generiert.
Kreissparkasse FreudenstadtWie sieht für Sie eine ausgewogene Vermögensstruktur aus? Was sollte ein Depot in diesem Zusammenhang leisten können?
Eine ausgewogene Vermögensstruktur besteht aus einer sinnvollen Mischung verschiedener Anlageklassen, wie beispielsweise Aktien, Anleihen, Fonds, ETFs sowie, je nach individueller Situation, auch Edelmetalle oder Immobilien.
Ein gut strukturiertes Depot sollte unterschiedliche Anlageklassen abbilden und sich flexibel an veränderte Lebenssituationen anpassen lassen.
Mehr zum Thema Sparen und Anlegen:


Weitere Informationen erhalten Interessierte auf der Webseite der Kreissparkasse Freudenstadt.