Finanz-Tipps: Mit Sparplänen Schritt für Schritt Vermögen aufbauen

Sparpläne helfen dabei, langfristig Vermögen aufzubauen.
Kreissparkasse FreudenstadtEin Sparplan erfordert weder umfangreiches Fachwissen noch hohe Einstiegsbeträge. Schon ab 25 Euro lässt sich regelmäßig ein fester Betrag investieren. Die Sparrate wird automatisch vom Girokonto abgebucht und beispielsweise in Fonds, ETFs oder Aktien angelegt. So wird Sparen zur festen Gewohnheit.
Regelmäßiges Investieren nimmt Emotionen aus dem Entscheidungsprozess. Statt auf kurzfristige Marktentwicklungen zu reagieren oder auf den vermeintlich perfekten Einstiegszeitpunkt zu warten, wird kontinuierlich investiert. Ein langer Anlagehorizont kann dabei helfen, zwischenzeitliche Wertschwankungen auszugleichen, so die Kreissparkasse.
ETF-, Fonds- oder Aktien-Sparplan?
Sparplan ist nicht gleich Sparplan - je nach gewählter Anlageform variieren die Chancen und Risiken. Die Kreissparkasse Freudenstadt erklärt:
ETF-Sparplan: Ein ETF (Exchange Traded Fund) bildet in der Regel die Entwicklung eines bestimmten Index wie den MSCI World oder DAX nach. Dadurch kann bereits mit einem ETF breit über verschiedene Unternehmen, Branchen oder Länder investiert werden.
Fonds-Sparplan: Hier wird regelmäßig in einen Investmentfonds investiert. Das Fondsmanagement wählt die Anlagen entsprechend der jeweiligen Strategie aus und passt das Portfolio bei Bedarf an.
Aktien-Sparplan: Die Sparrate fließt gezielt in einzelne Unternehmen. Dadurch können Anlegerinnen und Anleger bewusst auf ausgewählte Unternehmen setzen. Die Risikostreuung ist jedoch meist geringer als bei breit aufgestellten Fonds oder ETFs.
Welche Variante geeignet ist, hängt vor allem von den persönlichen Zielen, der Risikobereitschaft und dem Anlagehorizont ab.
Sparplan: Kleine Beiträge – langfristig große Wirkung
Beim langfristigen Sparen spielt neben den Einzahlungen auch die Wiederanlage erzielter Erträge eine wichtige Rolle, so die Kreissparkasse Freudenstadt. Werden diese erneut angelegt, können auch sie wiederum Erträge erwirtschaften. So kann sich das Vermögen über einen langen Zeitraum zunehmend stärker entwickeln. Dieser Effekt wird häufig auch als Zinseszinseffekt bezeichnet, auch wenn es sich bei den Erträgen nicht um Zinsen im klassischen Sinne handelt.
Beispiel: Wer 30 Jahre lang monatlich 50 Euro spart, zahlt insgesamt 18.000 Euro ein. Bei einer angenommenen durchschnittlichen Rendite von fünf Prozent pro Jahr und Wiederanlage der Erträge können daraus rund 41.000 Euro werden.*
*Dabei handelt es sich um eine beispielhafte Modellrechnung. Tatsächliche Wertentwicklungen können abweichen.
Regelmäßig investieren statt auf den richtigen Zeitpunkt warten
Bei einem Sparplan wird zu festen Zeitpunkten immer derselbe Betrag investiert. Dadurch werden bei niedrigen Kursen mehr und bei höheren Kursen weniger Anteile gekauft. Dieser sogenannte Cost-Average-Effekt (Durchschnittskosteneffekt) verteilt den Einstieg auf viele unterschiedliche Zeitpunkte.
Das automatisierte Investieren erleichtert es, die gewählte Strategie konsequent über einen längeren Zeitraum zu verfolgen und die Frage nach dem „richtigen“ Einstiegszeitpunkt erübrigt sich, erklärt die Kreissparkasse Freudenstadt.
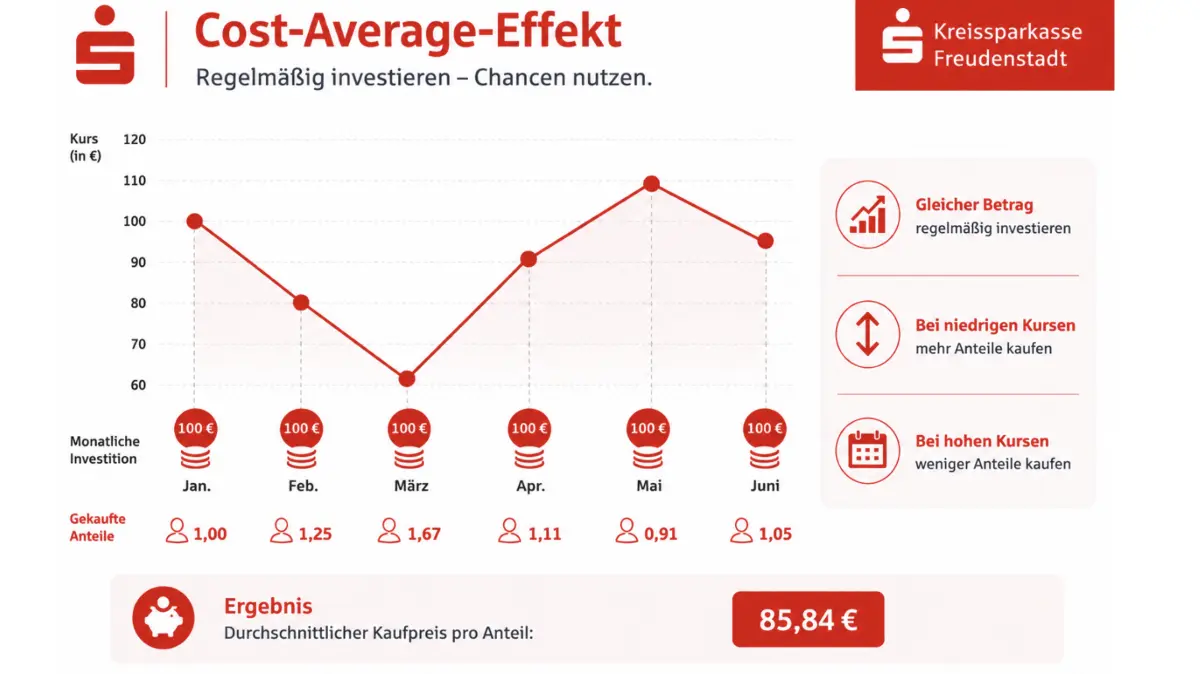
Mit KI generiert.
Kreissparkasse FreudenstadtSparpläne flexibel an das Leben anpassen
Vor der Einrichtung sollte das persönliche Sparziel feststehen – etwa Altersvorsorge, Immobilienkauf oder Ausbildung der Kinder. Daraus ergeben sich unter anderem Anlagedauer und vertretbares Risiko.
Sparpläne bleiben dabei flexibel: Die Sparrate lässt sich in der Regel erhöhen, reduzieren oder pausieren und so an Veränderungen der persönlichen Lebenssituation anpassen.
In sechs Schritten zum Sparplan
- Depot eröffnen: Voraussetzung ist ein Wertpapierdepot, das beispielweise über das Online-Banking oder in einer Filiale eröffnet werden kann.
- Passende Anlage auswählen: ETF, Fonds oder Aktie: Die Auswahl sollte zu den persönlichen Zielen und zur Risikobereitschaft passen.
- Sparbetrag festlegen: Eine Sparrate wählen, die zum Budget passt und bei Bedarf angepasst werden kann.
- Ausführungstermin wählen: Festlegen, wann investiert wird - beispielsweise kurz nach dem monatlichen Gehaltseingang.
- Abbuchungskonto hinterlegen: Die Sparrate wird automatisch vom gewählten Girokonto abgebucht und investiert.
- Regelmäßig überprüfen: Regelmäßig prüfen, ob Sparrate und Anlagestrategie noch zur Lebenssituation und den eigenen Zielen passen.
Tipp:
Wer unsicher ist, welche Anlageform zur eigenen Situation passt, kann sich beraten lassen. Die Beraterinnen und Berater der Kreissparkasse Freudenstadt unterstützen Interessenten dabei, eine passende Anlagestrategie zu entwickeln.
Weitere Informationen finden Interessierte auf der Webseite der Kreisssparkasse Freudenstadt.


